普段、私がリアルトレードで行っている手法は順張りです。
大きな時間足が上昇トレンドなら執行時間足で一時的な押目を待ち、
そこで反転上昇を確認したら、押目買いロングします。
大きな時間足が下降トレンドなら執行時間足で一時的な戻りを待ち、
そこで反転下降を確認したら、戻り売りショートします。
このように、大きな時間足に沿って押目買い/戻り売りをする順張りは
トレード手法としては王道でしょう。
しかし、ひと口に順張り手法と言っても、その構成ロジックは様々です。
大きな時間足のトレンドをどうやって計測すべきか…
移動平均線を用いるべきか、ボリンジャーバンドを用いるべきか、ダウ理論を用いるべきか…
どのようなテクニカル分析を用いるかは人それぞれです。
また、押目や戻りのポイントをどのように計測すべきか…
フィボナッチを用いるべきか、RSIを用いるべきか、レジサポを用いるべきか…
どのようなテクニカル分析を用いるかは人それぞれです。
これらのテクニカル分析には無数の組合せがありますが
その中から、各トレーダーが自分好みの分析方法を決めて手法を構築しているわけです。
でも結局のところ、やりたいことは一緒なんですね。
つまり、やりたいこととは”押目買い/戻り売り“です。
その目的を実現するために、
各トレーダーが自分好みのテクニカル分析を組み合わせているに過ぎません。
本ブログでも、これまでに沢山のFX商材を紹介してきましたが、
それらのほとんどは順張り手法であったはずです。
でも、やっていることはほとんど一緒で、
大きな時間足のテクニカル分析と押目/戻りを計測するテクニカル分析を
どのように有機的に、有意義に、優位性を持たせて手法を構築したか、
それをFX商材としてまとめているわけです。
このように、多くのトレーダーが順張り指向でトレードしていると思いますが、
それでは…逆張りはどうなんでしょうか?
逆張りには優位性はないのでしょうか?
逆張りで期待値>1の手法を構築するのは無理なんでしょうか?
逆張り手法で優位性を確保するのが難しい理由
逆張りの定義にも色々あると思いますが、
順張りの反対という意味で捉えるならば、トレンドに逆らって仕掛けることになります。
大きな時間足が上昇トレンドならば、上がり過ぎたところをショートする、
大きな時間足が下降トレンドならば、下がり過ぎたところをロングする、
ということになります。
この戦略に優位性があるかどうか…
あくまでも個人的な見解ですが、
私も以前、過去チャートで逆張り手法を色々検証したことがありますし、
逆張り系のEAもプログラミングしたことがあるので、
その経験からお話しすると…
逆張り手法でも優位性のあるロジックを構築することはできますが、
順張りよりは難しいでしょう。
なぜなら、上昇トレンドが上がり過ぎだと思ってそこでショートしたとしても、
そこから更に上昇することもあります。
トレンドの終わりは誰にも分からないので、
上がり過ぎの頂点を当てるのは困難です。
しかも、ポジション保有時間が長くなればなるほど、
上昇トレンドの優位性が効いてきて
ショートポジションがトレンドの流れに飲み込まれる確率も上がってきます。
要するに、
上がり過ぎでショートする場合は、できるだけ上がり過ぎの頂点でショートして、
且つ、ストップとリミットの比率も適切に設定しないと、上手く期待値>1にできない印象があります。
但し最近、ちょっと思いついたことがあって…

通常の逆張りとは違う「超逆張り」の可能性を検証
上がり過ぎたところでショートしても、優位性のある手法を構築するのは困難、
下がり過ぎたところでロングしても、優位性のある手法を構築するのは困難。
ならば…
“著しく“上がり過ぎたところでショートしたらどうなるか?
“著しく“下がり過ぎたところでロングしたらどうなるか?
普通に上がり過ぎ/下がり過ぎではないです。
著しく、極度に、物凄く、段違いに…表現は何でも良いですが、
普段チャートを見ていて、そうそう起こらないであろうと思えるくらいの
上がり過ぎでショート、下がり過ぎでロングしたらどうなるか…
これを検証してみたら、思ったよりも簡単に優位性のあるロジックが見つかったんですよね。
仮に、本手法の名前を”超逆張り“とします。
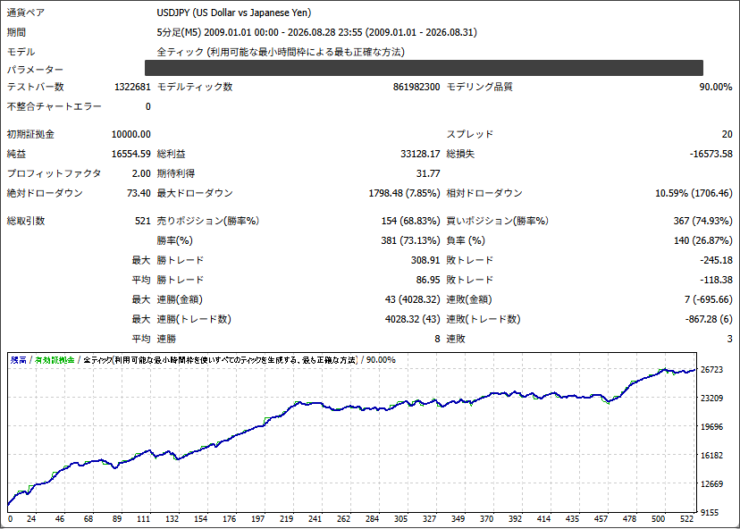
以下参考までに、超逆張り手法の過去17年のバックテストの成績です。
USDJPY
AUDJPY
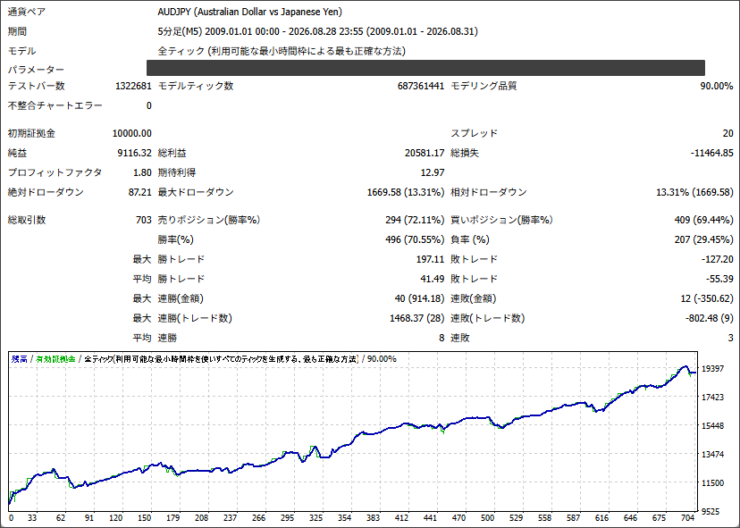
何をもってして”著しく“とするのか、その定義は伏せておきますが、
こんな感じで比較的容易に、PF=2.00、PF=1.80の手法が構築できました。
コードもシンプル、これまで作成してきた順張り系と比較すると、
コード量は半分以下になっています。
条件A,B,C,D,E,F…を組み合わせて、パラメーターも最適化して…
という作業も必要最低限で済みました。
この成績は、個人的にはちょっとしたサプライズです。
たくさんの条件を組み合わせて、パラメーターを最適化すれば、PFはいくらでも高くできます。
しかし今回の手法に関しては、
ベースとした”著しく行き過ぎた状態“の条件だけで、PFはいとも簡単に1.5を超えていました。
唯一の懸念事項は、
“著しく行き過ぎた状態“はそうそう起きないので、取引回数が少ないこと。
ロング例
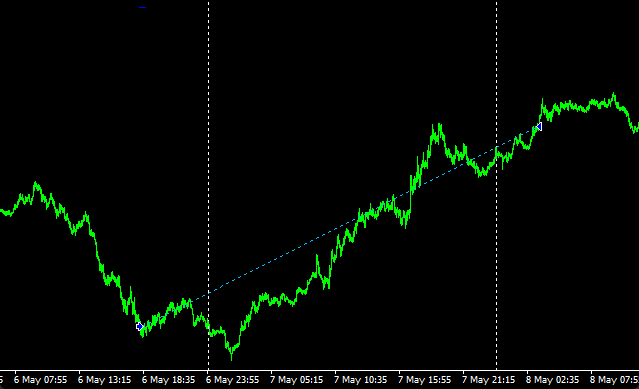
ショート例
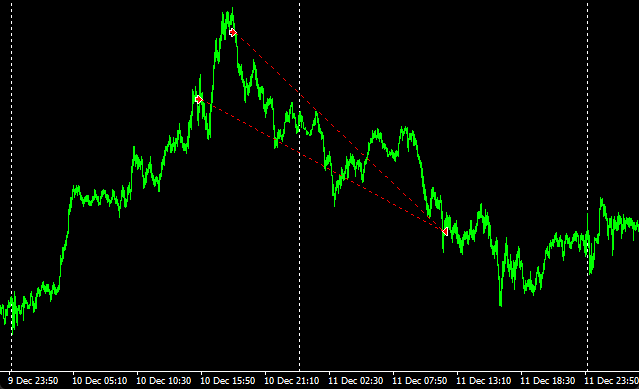
上記のバックテストの結果を見ても、
USDJPYでは月に約2.5回、AUDJPYでは月に約3.3回程度しかエントリーしない計算です。
これだとエントリーしない日が多く、メインの手法としては使いにくい印象ですが、
実は、この超逆張りは他の通貨ペアでも有効です。
先に2つの通貨ペアだけを載せましたが、
他にも7~8個の通貨ペアでバックテストを行っており、
どれも上記と似たような成績を残しています。
つまり、取引回数の少なさは通貨ペアの多さでカバーしています。
上記はEAとしての成績ですが、
もちろんこれをシグナル売買用のインジケーターに変換することも可能です。
つまり、エントリー場面と決済場面をシグナルで表示させる方法です。
よって、全体的な裁量トレードのスタイルとしては、
MT4(もしくはMT5)のチャートに
超逆張り用のインジケーターを設定した通貨ペアを9~10個ほど表示させ、
シグナルが出るごとに、その時のチャート形状を分析し、
反転する可能性が高いと思われるシグナルだけにエントリーし、
あとは決済のシグナルが出るまで、または、ストップに到達するまで放置、
というトレーディングも可能になります。
現状、まだ開発途中の段階ですが、
このまま完成までいければ、何かしらの形で公開したいと思っています。